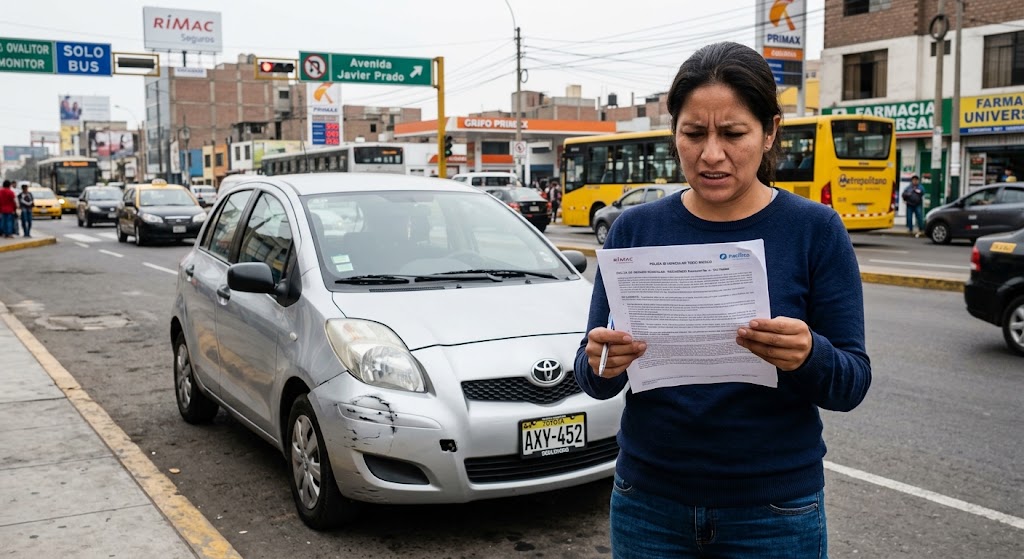
Contratar un seguro vehicular suele hacerse con prisa: se acaba de comprar el auto, vence la póliza anterior o el banco pide un documento para entregar el vehículo. Esa urgencia es el terreno perfecto para los errores. Y lo peor de los errores en seguros es que normalmente no se notan al momento de pagar, sino meses después, cuando ocurre un siniestro y descubres que la póliza no cubre lo que creías.
En este artículo repasamos los diez errores más frecuentes al contratar un seguro para auto en el Perú y te explicamos cómo evitarlos. No se trata de desconfiar de las aseguradoras, sino de entender el producto para sacarle el máximo provecho.
Error 1: elegir solo por el precio
Es el error más común. Es natural querer pagar lo menos posible, pero la prima es solo una parte de la ecuación. Dos seguros con precios muy diferentes pueden tener límites, deducibles y coberturas completamente distintos.
Un seguro barato puede tener un deducible alto, una suma asegurada baja, una red de talleres reducida o exclusiones importantes. El resultado: pagas poco cada mes, pero cuando necesitas el seguro, terminas asumiendo gran parte del costo.
Cómo evitarlo: compara siempre el paquete completo. Haz una tabla con prima, deducible, suma asegurada, talleres, asistencia y exclusiones, y evalúa el conjunto, no solo la cifra mensual.
Error 2: no leer las exclusiones
Las exclusiones son las situaciones que la póliza no cubre. Suelen estar redactadas en un lenguaje técnico y al final del documento, y por eso casi nadie las lee. Sin embargo, son tan importantes como las coberturas.
Entre las exclusiones habituales pueden aparecer, según la póliza, situaciones como conducir bajo los efectos del alcohol, usar el auto para fines distintos a los declarados, ciertos eventos de la naturaleza o la falta de licencia vigente. Cada aseguradora define las suyas.
Cómo evitarlo: lee la sección de exclusiones antes de pagar. Si algo no queda claro, pide que te lo expliquen por escrito.
Error 3: ignorar el deducible
El deducible es el monto que tú pagas antes de que la aseguradora asuma el resto del costo. Puede expresarse como un porcentaje del siniestro, un monto mínimo o una combinación de ambos.
Muchas personas comparan solo las primas y descubren el deducible al presentar el primer reclamo. Si es muy alto, una reparación mediana puede resultar tan costosa como si no tuvieras seguro.
Cómo evitarlo: pregunta qué deducible tiene cada plan y simula: “Si me chocan y la reparación cuesta tal monto, ¿cuánto pagaría yo?”. Aumentar el deducible baja la prima, pero solo conviene si realmente puedes asumirlo.
Error 4: no revisar la suma asegurada
La suma asegurada es el valor por el cual la aseguradora respalda tu vehículo. En caso de pérdida total o robo, es la base para calcular la compensación.
Si la suma es menor al valor real de tu auto, quedarás subasegurado y recibirás menos de lo necesario para reponerlo. Si es mayor, estarás pagando una prima superior sin beneficio real.
Cómo evitarlo: pregunta cómo se determina la suma asegurada, si se actualiza cada año y cómo se calcula el valor en caso de pérdida total. Contrasta con precios actuales de autos similares.
Error 5: olvidar la red de talleres
No todos los seguros te permiten reparar en cualquier taller. Algunos trabajan con talleres afiliados, otros con una red preferente y algunos planes ofrecen acceso a talleres de marca. Esto afecta la calidad de la reparación, el tiempo que tarda y, a veces, la garantía.
Si tu auto es nuevo y aún está en garantía de fábrica, puede ser importante repararlo en el concesionario autorizado. Averigua si tu póliza lo permite.
Cómo evitarlo: consulta qué talleres están incluidos, si hay cobertura para talleres de marca y cómo es el proceso de aprobación del presupuesto.
Error 6: dar información incorrecta
A veces se ocultan o modifican datos para obtener una prima más baja: se declara que el auto duerme en cochera cuando está en la calle, se omite que otro conductor joven lo usa, o se indica uso particular cuando se emplea para trabajo.
Es una mala idea. Si la aseguradora detecta una inconsistencia al evaluar un siniestro, puede reducir la compensación o, en casos graves, rechazar el reclamo.
Cómo evitarlo: responde todo con sinceridad. Si algo cambia durante la vigencia, como el lugar de estacionamiento o los conductores habituales, comunícalo.
Error 7: cotizar en un solo lugar
Es tentador aceptar la primera propuesta, sobre todo cuando es la que te ofrece el vendedor del auto o el banco. Sin embargo, las diferencias entre aseguradoras pueden ser notables para un mismo vehículo. Una compañía puede ser más económica para un modelo y más cara para otro.
Cómo evitarlo: solicita al menos tres cotizaciones. Compañías como RIMAC, Pacífico, MAPFRE y La Positiva permiten cotizar por canales digitales, lo que facilita la comparación. Si quieres tener una visión inicial del mercado, esta comparativa de seguros para autos en Perú reúne información sobre planes, canales y precios referenciales.
Error 8: confundir seguro vehicular con SOAT
Algunos conductores creen que, si tienen SOAT, su auto está protegido. No es así: el SOAT es obligatorio y cubre principalmente a las personas afectadas en un accidente, pero no cubre los daños materiales de tu vehículo, el robo ni los perjuicios a otros autos.
Cómo evitarlo: recuerda que SOAT y seguro vehicular se complementan. Contar solo con SOAT significa asumir personalmente cualquier daño a tu auto o a la propiedad de terceros.
Error 9: no considerar el uso real del auto
El tipo de uso influye en el riesgo y en lo que la póliza permite. Si usas tu vehículo para taxi por aplicativo, reparto o transporte de mercadería, necesitas confirmar que la póliza contemple ese uso. De lo contrario, podrías enfrentar un rechazo ante un siniestro.
También conviene considerar el kilometraje. Si usas poco el auto, hay modalidades que consideran el uso, y si lo utilizas intensamente, te conviene evaluar coberturas más completas.
Cómo evitarlo: declara el uso real y pregunta a la aseguradora si existen restricciones o condiciones para tu tipo de actividad.
Error 10: no saber qué hacer en caso de siniestro
Muchos conductores descubren las reglas del reclamo en el peor momento: después de un accidente. Las pólizas suelen establecer plazos para avisar a la aseguradora, procedimientos para documentar el siniestro y obligaciones del asegurado.
Cómo evitarlo: antes de que ocurra un problema, guarda en el celular el número de emergencia de tu aseguradora, una copia digital de la póliza y los pasos básicos para reportar. En caso de accidente, avisa de inmediato, toma fotos, reúne datos de los involucrados y no firmes acuerdos sin consultar.
Una lista de comprobación antes de pagar
Para evitar los errores anteriores, puedes usar este resumen antes de contratar:
- Compara al menos tres cotizaciones.
- Revisa el deducible de cada plan.
- Verifica la suma asegurada y cómo se calcula.
- Lee las exclusiones.
- Consulta la red de talleres.
- Pregunta por la cobertura de responsabilidad civil.
- Confirma si incluye grúa y auxilio mecánico.
- Averigua si ofrece vehículo de reemplazo.
- Declara correctamente el uso y los conductores.
- Pide todo por escrito y guarda una copia.
Qué preguntar al asesor o vendedor
Si compras a través de un asesor, de un corredor o en una oficina, estas preguntas pueden ayudarte a obtener información útil:
- ¿Qué pasa en caso de pérdida total? ¿Cómo se calcula el pago?
- ¿Cuál es el deducible en daño propio y en robo?
- ¿Qué talleres puedo usar y cuánto tarda una reparación aprobada?
- ¿Hay algún período de espera antes de que la cobertura entre en vigor?
- ¿Qué documentos necesito presentar en caso de reclamo?
- ¿Qué sucede si cambio de auto o lo vendo?
- ¿La prima puede aumentar al renovar si no tuve siniestros?
Un buen asesor responderá con claridad. Si evita las preguntas o no te entrega las condiciones por escrito, desconfía.
Cuándo es buena idea pedir ayuda
Si tienes un vehículo con características especiales, como un modelo poco común, un auto importado o un vehículo comercial, o si no te sientes seguro comparando coberturas, un corredor de seguros puede ayudarte a evaluar propuestas. Lo importante es que te explique las diferencias y te entregue las condiciones por escrito. Para tener un punto de partida sobre las principales compañías, puedes consultar esta guía de aseguradoras de autos en Perú.
Preguntas frecuentes
¿Puedo cancelar un seguro si encuentro uno mejor?
Generalmente sí, pero las condiciones de cancelación y devolución de prima dependen de la póliza. Revisa ese punto antes de contratar.
¿La prima sube después de un siniestro?
Es común que el historial de siniestros influya en la renovación. Pregunta a la aseguradora cómo funciona en tu caso.
¿Puedo pagar la prima en cuotas?
Muchas compañías ofrecen formas de pago fraccionado. Confirma si hay intereses o condiciones especiales.
¿Cuánto tiempo tengo para avisar de un accidente?
Depende de la póliza, pero es recomendable avisar lo antes posible. Revisa el plazo en tus condiciones.
¿Qué pasa si no pago una cuota?
Puede suspenderse la cobertura. Si te retrasas, consulta de inmediato a tu aseguradora para no quedar desprotegido.
Conclusión
Contratar un seguro de auto es una decisión importante que merece más que una tarde apresurada. Los errores más comunes, como elegir solo por precio, no leer las exclusiones, ignorar el deducible o dar información incorrecta, se pueden evitar con tiempo y una comparación ordenada.
Antes de firmar, solicita varias cotizaciones, lee las condiciones, pregunta lo que no entiendas y guarda toda la información por escrito. Un seguro bien elegido no solo protege tu auto: te da la tranquilidad de saber qué hacer y qué esperar cuando más lo necesitas.
Nota: las condiciones, requisitos y coberturas pueden variar según cada aseguradora y cada póliza. Confirma siempre la información vigente antes de contratar.