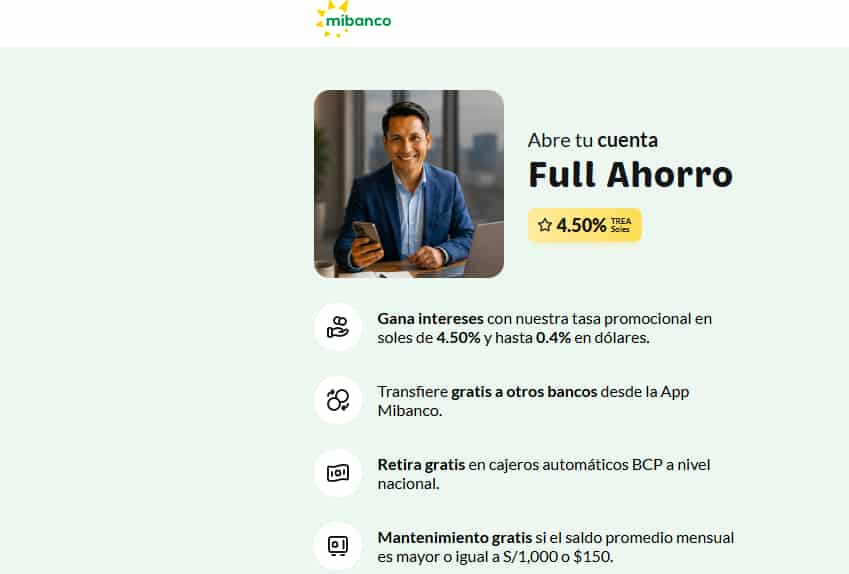
La Cuenta Full Ahorro de Mibanco es una cuenta de ahorro en soles y dólares diseñada para quienes buscan hacer crecer su dinero sin tener que inmovilizarlo en un depósito a plazo fijo.
Actualmente, Mibanco promociona una tasa de hasta 4.50% en soles. La cuenta puede abrirse sin monto mínimo y permite realizar operaciones digitales desde la App Mibanco.
Entre sus principales beneficios se encuentran las transferencias gratuitas por la aplicación, los retiros sin costo en cajeros BCP y la posibilidad de mantener tu dinero disponible mientras genera intereses.
Tasa en soles
Tasa promocional publicada para la Cuenta Full Ahorro en soles.
Monto mínimo
No existe un monto mínimo para abrir la cuenta.
Mantenimiento
Gratis manteniendo el saldo promedio mensual requerido.
¿Qué es la Cuenta Full Ahorro de Mibanco?
La Cuenta Full Ahorro es un producto de ahorro de Mibanco que permite guardar dinero en soles o dólares y obtener intereses según las condiciones y tasas vigentes.
A diferencia de un depósito a plazo fijo, esta cuenta ofrece mayor flexibilidad porque puedes disponer de tu dinero cuando lo necesites.
Mibanco la presenta como una alternativa para personas que quieren ahorrar, generar intereses y mantener acceso a sus fondos mediante canales digitales, cajeros y otros puntos de atención.
¿Cuánto paga la Cuenta Full Ahorro Mibanco?
La Cuenta Full Ahorro de Mibanco publica actualmente una TREA de hasta 4.50% en soles.
Además, Mibanco ofrece una tasa de hasta 0.40% en dólares, dependiendo de las condiciones y el saldo promedio de la cuenta.
Ejemplo de rendimiento en soles
Mibanco publica como ejemplo una cuenta con un depósito de S/1,000 durante 12 meses utilizando una TEA de 4.50%.
- Depósito referencial: S/1,000
- Periodo: 12 meses
- TEA: 4.50%
- Interés referencial: S/45
¿Cuál es la tasa de interés de Full Ahorro?
| Cuenta | Tasa publicada | Moneda |
|---|---|---|
| Full Ahorro | Hasta 4.50% | Soles |
| Full Ahorro | Hasta 0.40% | Dólares |
Las tasas pueden depender de campañas, condiciones del producto y fechas de vigencia. Por esta razón, es recomendable revisar siempre la información actualizada antes de abrir una cuenta.
¿La Cuenta Full Ahorro tiene costo de mantenimiento?
La Cuenta Full Ahorro puede tener mantenimiento gratuito si cumples con el saldo promedio mensual establecido por Mibanco.
- Saldo promedio mensual desde S/1,000 en soles.
- Saldo promedio mensual desde US$150 en dólares.
- Con este saldo promedio puedes evitar el costo de mantenimiento.
La información publicada por Mibanco también muestra un costo de mantenimiento de S/8 para la cuenta cuando no se cumple con la condición correspondiente.
¿Cuál es el saldo mínimo para no pagar mantenimiento?
Para mantener la Cuenta Full Ahorro sin costo de mantenimiento, debes tener un saldo promedio mensual de:
| Moneda | Saldo promedio mensual | Mantenimiento |
|---|---|---|
| Soles | S/1,000 o más | Gratis |
| Dólares | US$150 o más | Gratis |
Por eso, si estás pensando en abrir esta cuenta únicamente para mantener un monto pequeño, es importante calcular si podrás mantener el saldo promedio requerido.
¿Cuál es el monto mínimo para abrir una Cuenta Full Ahorro?
Uno de los beneficios de la Cuenta Full Ahorro es que no exige un monto mínimo de apertura.
Esto significa que puedes iniciar el proceso de apertura sin necesidad de depositar una cantidad mínima al momento de crear la cuenta.
Sin embargo, debes diferenciar el monto mínimo de apertura del saldo promedio necesario para acceder a determinados beneficios, como el mantenimiento gratuito.
¿Cómo abrir una Cuenta Full Ahorro Mibanco?
La Cuenta Full Ahorro puede abrirse mediante los canales habilitados por Mibanco.
Paso 1: Ingresa a la plataforma de apertura
Debes ingresar a la plataforma oficial de Mibanco para iniciar el proceso de apertura de tu cuenta.
Paso 2: Ten tu DNI o documento de identidad
Si eres nuevo cliente, Mibanco indica que puedes iniciar el proceso utilizando tu DNI.
También existen condiciones específicas para clientes actuales de Mibanco.
Paso 3: Completa tus datos
Ingresa la información solicitada durante el proceso de registro y validación.
Paso 4: Abre tu cuenta
Después de completar el proceso, podrás acceder a tu nueva cuenta y comenzar a realizar operaciones según los canales habilitados.
¿Qué necesito para abrir una Cuenta Full Ahorro?
Los requisitos pueden variar dependiendo de si ya eres cliente de Mibanco.
De manera general, necesitarás:
- DNI vigente.
- Información personal solicitada durante el proceso.
- Correo electrónico registrado en determinados casos.
- Declaraciones y validaciones requeridas por la entidad.
Mibanco también informa que algunas de sus cuentas pueden abrirse utilizando DNI o Carné de Extranjería.
¿La Cuenta Full Ahorro permite transferencias?
Sí. Uno de los beneficios publicados por Mibanco es la posibilidad de realizar transferencias gratuitas a otros bancos y cuentas Mibanco desde la App Mibanco.
Esto puede ser especialmente útil para quienes utilizan su cuenta de ahorro como parte de sus operaciones financieras diarias.
¿Puedo retirar dinero en cajeros BCP?
Sí. Mibanco informa que los clientes de la Cuenta Full Ahorro pueden realizar retiros gratuitos en cajeros automáticos BCP a nivel nacional.
Esta característica puede ser importante para personas que desean tener acceso físico a su dinero sin depender exclusivamente de una agencia.
¿La Cuenta Full Ahorro incluye tarjeta de débito?
La información publicada por Mibanco señala beneficios relacionados con la Tarjeta de Débito Mibanco Visa.
En algunos casos, la primera entrega de la tarjeta puede estar incluida sin costo. Las condiciones para asociar una tarjeta o realizar determinadas operaciones pueden depender de la modalidad de apertura y del canal utilizado.
¿Puedo usar Yape con una cuenta Mibanco?
Mibanco informa que sus clientes pueden utilizar Yape mediante la afiliación correspondiente con su tarjeta Mibanco.
Si utilizas frecuentemente aplicaciones de pago y transferencias, conviene verificar la compatibilidad y los pasos de afiliación vigentes al momento de abrir la cuenta.
¿La Cuenta Full Ahorro está protegida por el Fondo de Seguro de Depósitos?
Sí. Mibanco informa que los depósitos de la Cuenta Full Ahorro están protegidos por el Fondo de Seguro de Depósitos.
El monto de cobertura del Fondo de Seguro de Depósitos puede cambiar trimestralmente, por lo que es recomendable consultar el monto vigente antes de tomar una decisión financiera.
¿La Cuenta Full Ahorro paga ITF?
Las operaciones financieras se encuentran afectas al Impuesto a las Transacciones Financieras (ITF) según la normativa vigente.
La información publicada para la Cuenta Full Ahorro señala una tasa de ITF de 0.005%.
¿Cuánto ganarías con S/1,000 en Full Ahorro?
Utilizando una tasa referencial de 4.50%, un saldo de S/1,000 mantenido durante 12 meses podría generar aproximadamente:
Ejemplo referencial
Saldo: S/1,000
Rendimiento anual aproximado: S/45
Este cálculo es únicamente referencial y supone que se mantienen las condiciones utilizadas para calcular la tasa durante el período.
¿Cuánto ganarías con S/5,000?
| Saldo | Tasa referencial | Interés anual aproximado |
|---|---|---|
| S/1,000 | 4.50% | S/45 |
| S/5,000 | 4.50% | S/225 |
| S/10,000 | 4.50% | S/450 |
| S/20,000 | 4.50% | S/900 |
Estos valores son una simulación matemática simple utilizando una tasa de 4.50% y suponiendo que el saldo permanece constante durante un año.
Calculadora de intereses Full Ahorro
Ingresa el monto que deseas ahorrar y calcula un rendimiento anual referencial utilizando una tasa de 4.50%.
¿Cómo funciona la calculadora?
La calculadora utiliza la siguiente fórmula simplificada:
Interés aproximado = Monto × 4.50%
El resultado es únicamente informativo. El interés real puede variar según la tasa vigente, saldo promedio, movimientos, costos, impuestos y demás condiciones aplicables.
Principales beneficios de la Cuenta Full Ahorro
1. Tasa competitiva en soles
Mibanco publica una tasa promocional de hasta 4.50% para cuentas Full Ahorro en soles.
2. Sin monto mínimo de apertura
Puedes abrir la cuenta sin necesidad de realizar un depósito mínimo inicial.
3. Dinero disponible
A diferencia de un depósito a plazo fijo, puedes disponer de tus fondos según las condiciones y canales disponibles.
4. Transferencias desde la App Mibanco
La aplicación permite realizar transferencias a otras cuentas Mibanco y otros bancos según las condiciones publicadas.
5. Retiros gratuitos en cajeros BCP
Puedes acceder a tu dinero mediante cajeros automáticos BCP a nivel nacional.
6. Protección del Fondo de Seguro de Depósitos
Los depósitos cuentan con la protección correspondiente del Fondo de Seguro de Depósitos, sujeto al monto de cobertura vigente.
Desventajas o puntos que debes considerar
Antes de abrir una Cuenta Full Ahorro, también es importante considerar algunos puntos.
Saldo promedio para evitar mantenimiento
Para acceder al mantenimiento gratuito debes mantener el saldo promedio mensual establecido por Mibanco.
La tasa puede ser promocional
Las tasas pueden tener una vigencia determinada o depender de campañas. Siempre debes revisar la fecha de vigencia antes de tomar una decisión.
Los costos pueden reducir el rendimiento
Una cuenta con una buena tasa puede perder atractivo si no cumples con los requisitos para evitar comisiones.
¿Full Ahorro o depósito a plazo fijo?
La elección depende de cuánto necesitas disponer de tu dinero.
| Característica | Full Ahorro | Depósito a plazo |
|---|---|---|
| Disponibilidad del dinero | Alta | Limitada según plazo |
| Rendimiento | Variable según tasa vigente | Definido según plazo contratado |
| Flexibilidad | Alta | Menor |
| Objetivo | Ahorro disponible | Ahorrar durante un período determinado |
Si necesitas utilizar tu dinero en cualquier momento, una cuenta de ahorro puede ser más conveniente.
Si tienes un capital que no necesitarás durante varios meses, puedes comparar las tasas de un depósito a plazo fijo.
¿Para quién conviene la Cuenta Full Ahorro Mibanco?
Esta cuenta puede ser interesante para:
- Personas que buscan ahorrar en soles.
- Usuarios que desean obtener intereses.
- Personas que quieren mantener disponibilidad de su dinero.
- Usuarios que pueden mantener un saldo promedio de S/1,000.
- Personas que realizan transferencias desde aplicaciones móviles.
- Usuarios que desean retirar dinero en cajeros BCP.
- Personas que buscan una cuenta sin monto mínimo de apertura.
¿Vale la pena la Cuenta Full Ahorro?
La Cuenta Full Ahorro de Mibanco puede ser una alternativa interesante para quienes buscan combinar rentabilidad, liquidez y facilidad de acceso al dinero.
Su principal atractivo es la tasa promocional publicada de hasta 4.50% en soles, además de la posibilidad de abrir la cuenta sin monto mínimo.
Sin embargo, antes de elegirla debes considerar el saldo promedio mensual necesario para evitar el costo de mantenimiento.
Si puedes mantener un promedio de al menos S/1,000 y buscas una cuenta que permita hacer crecer tu dinero mientras conservas disponibilidad, Full Ahorro puede ser una alternativa para comparar dentro del mercado peruano.
¿Quieres abrir una Cuenta Full Ahorro?
Consulta las tasas, condiciones y requisitos actualizados directamente en la página oficial de Mibanco.
Conocer Cuenta Full AhorroPreguntas frecuentes sobre Full Ahorro Mibanco
Mibanco publica actualmente una tasa promocional de hasta 4.50% en soles para la Cuenta Full Ahorro. Las tasas pueden cambiar según las condiciones y campañas vigentes.
No existe un monto mínimo de apertura para la Cuenta Full Ahorro.
El mantenimiento es gratuito si mantienes un saldo promedio mensual de al menos S/1,000 o US$150, según la moneda de la cuenta. Si no cumples con las condiciones, pueden aplicarse costos de acuerdo con el tarifario vigente.
Sí. Mibanco informa que la Cuenta Full Ahorro permite realizar retiros gratuitos en cajeros automáticos BCP a nivel nacional.
Sí. Los depósitos están protegidos por el Fondo de Seguro de Depósitos, sujeto al monto de cobertura vigente.
Mibanco cuenta con canales digitales para iniciar la apertura de una Cuenta Full Ahorro. Los requisitos pueden variar dependiendo de si ya eres cliente.
Mibanco ofrece la Cuenta Full Ahorro en soles y dólares, con tasas y condiciones que pueden variar según la moneda.